Seguros Full Cover
Tu vehículo es reemplazable. Tu patrimonio no.
Un accidente dura segundos, pero una demanda por responsabilidad civil o lidiar con un conductor sin seguro puede arruinar tus finanzas por años. No vendemos la «cobertura mínima»; diseñamos escudos financieros para conductores y motociclistas que valoran su tranquilidad.
- Responsabilidad Civil y Daños FísicosCobertura total ante el peor escenario.
- Protección UM/UIMBlindaje absoluto contra conductores irresponsables sin seguro.
- Pagos Médicos y PIPRespaldo clínico inmediato para ti y tus acompañantes.
Cuando más importa
El verdadero valor de tu póliza se demuestra en la crisis
No somos un cotizador web. Somos tu departamento legal y de gestión en el asfalto. Cuando ocurre lo peor, nosotros tomamos el control absoluto.
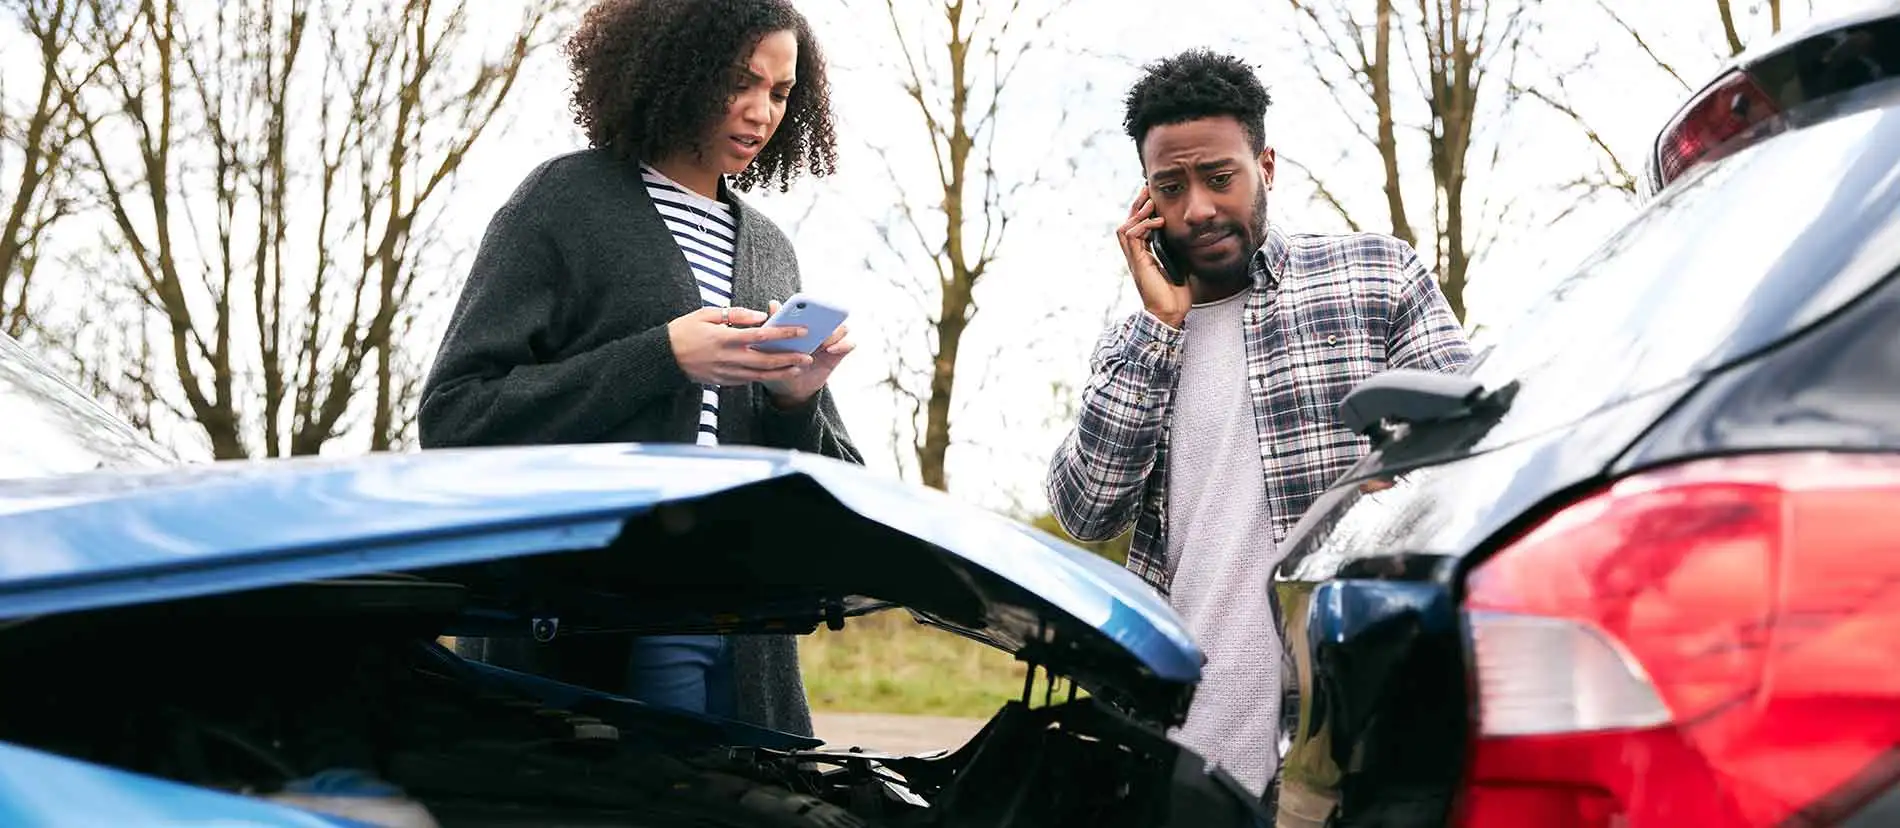
Asistencia 24/7 en tu Idioma
En medio del caos de un accidente, la barrera del idioma no debe ser un problema. Nuestro equipo está disponible las 24 horas del día para guiarte en español, paso a paso, desde el lugar del siniestro.
Defensa Implacable del Reclamo
Las aseguradoras a menudo intentan minimizar los pagos. Nosotros nos encargamos de la gestión rápida del reclamo y ejercemos la presión necesaria para garantizar que recibas cada centavo que te corresponde por ley.
Entiende tu póliza
Qué hay dentro de un full cover
«Full cover» no es un término legal. Normalmente se refiere a combinar responsabilidad civil con colisión y comprensiva, y a sumar las protecciones que mejor se ajusten a ti.
- BI / PD
Responsabilidad civil
Paga las lesiones (BI) y los daños materiales (PD) que causes a otras personas. Es la base que exige la ley en casi todos los estados.
- COL
Colisión
Repara o repone tu propio vehículo tras un choque con otro auto o con un objeto, sin importar quién tuvo la culpa.
- COMP
Comprensiva
Daños que no vienen de un choque, como robo, granizo, inundación, vandalismo o un animal en la vía.
- UM / UIM
Conductor sin seguro
Te protege si el responsable del accidente no tiene seguro o su póliza no alcanza para cubrir tus gastos.
- PIP / MedPay
Gastos médicos
Gastos médicos tuyos y de tus pasajeros, y en algunos estados también salarios perdidos, sin esperar a saber quién tuvo la culpa.
- Extras
Asistencia y alquiler
Grúa, asistencia en carretera y auto de alquiler mientras reparan el tuyo, según el plan que elijas.
Los mínimos obligatorios, las coberturas disponibles y sus límites cambian según el estado y la aseguradora.
Guarda esta guía
Qué hacer después de un accidente
Mantener la calma y seguir estos pasos facilita mucho el reclamo posterior.
- 1
Ponte a salvo
Si puedes, aparta el vehículo del tráfico, enciende las luces de emergencia y revisa si hay heridos.
- 2
Llama al 911
Pide ayuda médica si alguien la necesita y solicita un reporte policial del accidente.
- 3
Intercambia datos
Nombre, teléfono, licencia, placa y aseguradora del otro conductor. Evita discutir la culpa en el lugar.
- 4
Toma fotos
Daños de todos los vehículos, la posición en la vía, señales de tránsito y datos de testigos.
- 5
Escríbenos
Te guiamos en español para reportar el siniestro y te acompañamos durante el reclamo.
Tu cotización
Qué influye en el precio
Cada aseguradora pondera estos datos de forma distinta. Por eso comparar opciones puede marcar la diferencia.
- Historial de manejo
- Edad y experiencia
- Marca, modelo y año
- Código postal
- Uso del vehículo
- Millas al año
- Deducible elegido
- Límites de cobertura
Qué aseguramos
- AutosSedanes, SUV, camionetas y vehículos financiados o en leasing.
- MotosMotocicletas de calle, deportivas, custom y scooters.
- Uso comercialVehículos de trabajo y pequeñas flotas de empresa.
Resolvemos tus dudas
Preguntas frecuentes
¿Qué significa «full cover»?
No es un término legal, sino una forma común de llamar a una póliza que suma responsabilidad civil, colisión y comprensiva. Lo que incluye exactamente depende de la aseguradora y de los límites que elijas.
¿Si mi auto está financiado necesito full cover?
Normalmente sí. Los bancos y las compañías de leasing suelen exigir colisión y comprensiva mientras el vehículo no esté pagado.
¿Qué es la cobertura UM/UIM?
Es la protección por conductor sin seguro (UM) o con seguro insuficiente (UIM). Cubre tus gastos cuando el responsable del accidente no puede pagarlos.
¿Aseguran motocicletas?
Sí. Revisamos opciones para motos de distintos tipos. Ten en cuenta que algunas coberturas, como PIP, funcionan de forma diferente para motociclistas según el estado.
¿Puedo asegurar mi auto con una licencia extranjera?
En muchos casos sí, aunque no todas las aseguradoras lo aceptan y las condiciones pueden variar. Cuéntanos tu situación y vemos qué opciones existen.
¿Cuánto cuesta su asesoría?
Nada. Revisamos tu caso y te presentamos opciones sin ningún compromiso.
Estamos para ayudarte
Habla con un asesor como prefieras
Escríbenos por el canal que te resulte más cómodo y te respondemos en español.