Seguros de propietario
Tu casa no es solo ladrillos. Es el centro de tu patrimonio.
El 73% de los propietarios descubre que su seguro no cubre el daño real justo en el momento del desastre. Las «letras chiquitas» están diseñadas para proteger a las aseguradoras, no a ti.
En Seagull Group, eliminamos las zonas grises. Te garantizamos rapidez en pagos de siniestros, coberturas que otros excluyen y un respaldo legal implacable.
Para cada propietario
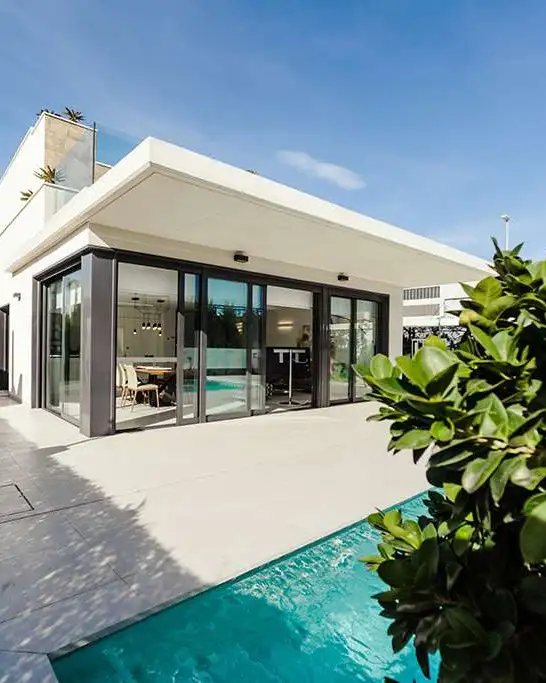
Un escudo financiero a tu medida
No importa si estás protegiendo el hogar donde crecen tus hijos o asegurando la rentabilidad de tu portafolio inmobiliario. El riesgo cero no existe, pero la certeza absoluta de respuesta, sí.
Primer Hogar
Seguridad Familiar
Protegemos tu mayor logro contra la furia de la naturaleza (fuego, tormentas, rayos) y lo impredecible. Cubrimos tu estructura, tus bienes personales y te damos respaldo si alguien sufre un accidente en tu propiedad. Sin sorpresas, solo soluciones inmediatas.
Inversionista
Blindaje Patrimonial
Un litigio o un daño estructural masivo puede devorar el flujo de caja y la rentabilidad de tus propiedades. Estructuramos pólizas multirriesgo que minimizan vulnerabilidades fiscales y patrimoniales, manteniendo tu inversión a salvo de demandas paralizantes.
Entiende tu póliza
Las seis partes de un seguro de vivienda
La mayoría de pólizas de propietario se organizan en estas coberturas. Conocerlas te ayuda a saber qué estás pagando y qué límite tiene cada una.
- A
Vivienda
La estructura de la casa: paredes, techo, pisos e instalaciones fijas.
- B
Otras estructuras
Construcciones separadas de la casa, como garaje, cerca o cobertizo.
- C
Bienes personales
Muebles, ropa, electrónicos y otros objetos dentro de la vivienda.
- D
Gastos de vida adicionales
Alojamiento y gastos extra si no puedes vivir en tu casa mientras la reparan.
- E
Responsabilidad civil
Demandas por lesiones o daños que sufran otras personas en tu propiedad.
- F
Pagos médicos a terceros
Gastos médicos de un visitante que se lesiona en tu casa, sin importar la culpa.
Lo que suele quedar fuera
Muchas pólizas estándar excluyen estos riesgos o los cubren solo con una póliza o un anexo aparte.
- Inundación
- Terremoto
- Mantenimiento y desgaste
- Plagas y moho por falta de mantenimiento
En la auditoría revisamos qué tiene excluido tu póliza y qué opciones existen para cubrirlo.
Encuentra la tuya
Una póliza para cada tipo de propiedad
No se asegura igual la casa donde vives que un apartamento que alquilas. Estas son las pólizas más habituales.
- HO-3
Casa propia
La póliza más común para la vivienda donde vives, con protección amplia para la estructura.
- HO-6
Condominio
Cubre el interior de tu unidad y tus bienes; la estructura común suele cubrirla la asociación.
- HO-4
Inquilinos
Protege tus bienes y tu responsabilidad civil cuando vives de alquiler.
- DP-3
Propiedad en renta
Para inversionistas que alquilan a terceros, con opción de cubrir la pérdida de rentas.
Los nombres y condiciones de cada póliza pueden variar según el estado y la aseguradora.
Auditoría gratuita
¿Estás 100% seguro de lo que firma tu póliza actual?
Nuestro equipo legal y de gestión revisará tu póliza actual sin costo. Encontramos las exclusiones ocultas antes de que se conviertan en una crisis financiera irresoluble y nos aseguramos de que tengas el acompañamiento legal que mereces en caso de demanda.
Qué revisamos en tu póliza
- Exclusiones y letras chiquitas
- Costo de reposición o valor real
- Deducibles, incluido el de huracán
- Límites de responsabilidad civil
- Coberturas de inundación y otros riesgos aparte
Solo necesitamos una copia de tu póliza o de su página de declaraciones.
Resolvemos tus dudas
Preguntas frecuentes
¿El seguro de casa cubre las inundaciones?
Normalmente no. La inundación suele requerir una póliza aparte, por ejemplo del Programa Nacional de Seguros contra Inundaciones (NFIP) o de una aseguradora privada. Conviene revisarlo aunque no vivas en zona de alto riesgo.
¿Qué diferencia hay entre costo de reposición y valor real?
Con costo de reposición, la póliza paga lo que cuesta reconstruir o reemplazar lo dañado hoy. Con valor real, se descuenta la depreciación por edad y desgaste, así que recibes menos dinero.
¿Es obligatorio tener seguro de vivienda?
La ley no suele exigirlo, pero si tu casa tiene hipoteca el banco normalmente pide un seguro que cubra al menos la estructura.
¿Qué es el deducible por huracán?
En muchos estados costeros los daños por huracán o tormenta con nombre tienen un deducible propio, que suele ser un porcentaje del valor asegurado de la vivienda y no una cantidad fija.
¿Puedo asegurar una casa que alquilo a otras personas?
Sí. Para propiedades en renta existen pólizas específicas que pueden incluir la pérdida de rentas y la responsabilidad civil como propietario.
¿Cuánto cuesta la auditoría de mi póliza?
Nada. Revisamos tu póliza actual sin costo y sin compromiso.
Estamos para ayudarte
Habla con un asesor como prefieras
Escríbenos por el canal que te resulte más cómodo y te respondemos en español.